Bài toán nguồn vốn ngân hàng: Tín dụng tăng nhanh, huy động "hụt hơi"
Dư nợ tín dụng đạt 19,5 triệu tỷ đồng nhưng huy động vốn thấp hơn 2 triệu tỷ. Tìm hiểu áp lực thanh khoản và giải pháp từ Ngân hàng Nhà nước tại đây.
Tăng trưởng tín dụng toàn hệ thống ngân hàng đang ghi nhận mức bứt phá mạnh mẽ, tuy nhiên áp lực huy động vốn thấp hơn dư nợ 2 triệu tỷ đồng đang đặt ra thách thức lớn.
Số liệu mới nhất tính đến ngày 28⁄4 cho thấy một bức tranh tương phản trong hoạt động vận hành của hệ thống ngân hàng. Trong khi dư nợ tín dụng đạt gần 19,5 triệu tỷ đồng (tăng 4,42% so với cuối năm 2025 và tăng mạnh 18,26% so với cùng kỳ năm trước), thì khả năng huy động vốn lại không theo kịp tốc độ này. Sự chênh lệch này tạo ra một khoảng trống nguồn vốn lên tới khoảng 2 triệu tỷ đồng, gây áp lực không nhỏ lên thanh khoản của các tổ chức tín dụng.
Cơ cấu tín dụng: Sự dịch chuyển sang lĩnh vực ưu tiên và công nghệ
Tại Tọa đàm “Vai trò của ngành Ngân hàng trong thúc đẩy tăng trưởng kinh tế” diễn ra ngày 8⁄5, bà Phạm Thị Thanh Tùng - Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế, Ngân hàng Nhà nước - nhận định cơ cấu tín dụng hiện nay đang vận hành tương đối hài hòa với cấu trúc nền kinh tế. Cụ thể, mảng dịch vụ tiếp tục chiếm tỷ trọng áp đảo với 70,5%, trong khi công nghiệp và xây dựng chiếm 23,5% và nông nghiệp chiếm khoảng 6%.
Điểm sáng nằm ở việc dòng vốn đang được định hướng chảy mạnh vào các lĩnh vực ưu tiên để tạo động lực tăng trưởng bền vững:
- Nông nghiệp, nông thôn: Dư nợ đạt khoảng 4,3 triệu tỷ đồng, tương đương 22,2% tổng dư nợ toàn nền kinh tế.
- Doanh nghiệp nhỏ và vừa (SME): Tiếp cận nguồn vốn gần 3,8 triệu tỷ đồng, chiếm khoảng 20%.
- Xuất khẩu và Công nghệ cao: Đây là hai “đầu tàu” tăng trưởng trong quý I/2026 với mức tăng lần lượt là 11,2% và 18,81%.
Nghịch lý “vênh” kỳ hạn và rủi ro hệ thống
Một trong những vấn đề nhức nhối nhất hiện nay là sự phụ thuộc quá lớn của nền kinh tế vào vốn tín dụng ngân hàng. Chỉ số tín dụng/GDP năm 2025 chạm mức 145%, một con số cho thấy thị trường vốn (trái phiếu, cổ phiếu) vẫn chưa phát triển tương xứng để chia sẻ áp lực với ngân hàng.
Điều này dẫn đến rủi ro kỳ hạn nghiêm trọng: Khoảng 80% nguồn vốn huy động bằng Việt Nam đồng là ngắn hạn, trong khi nhu cầu vay vốn cho các dự án hạ tầng, công trình trọng điểm lại là trung và dài hạn. Khi tốc độ huy động vốn thấp hơn tốc độ cho vay, các ngân hàng buộc phải đối mặt với bài toán cân đối thanh khoản cực kỳ căng thẳng.
Áp lực kép: Biến động toàn cầu và nhu cầu vốn khổng lồ
Không chỉ đối mặt với nội tại, ngành ngân hàng còn chịu tác động từ những “cơn gió ngược” toàn cầu. Chiến tranh thương mại, chính sách thuế đối ứng, đứt gãy chuỗi cung ứng và xung đột địa chính trị khiến chi phí năng lượng, vận tải leo thang, trực tiếp ảnh hưởng đến khả năng trả nợ và nhu cầu tín dụng của doanh nghiệp.
Nhìn về tương lai, áp lực vốn sẽ còn gia tăng. Theo dự báo từ Bộ Tài chính, tổng nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026-2031 ước tính khoảng 38,5 triệu tỷ đồng. Riêng năm 2026, nhu cầu vốn tín dụng dự kiến khoảng 1,8 triệu tỷ đồng để đáp ứng mục tiêu tăng trưởng tín dụng 15% mà Ngân hàng Nhà nước đề ra.
Chiến lược điều phối của Ngân hàng Nhà nước
Để giải quyết bài toán “vừa tăng trưởng vừa an toàn”, Ngân hàng Nhà nước (NHNN) đang triển khai các nhóm giải pháp trọng tâm:
- Hoàn thiện khung pháp lý: Tạo hành lang an toàn cho các hoạt động tín dụng, hạn chế rủi ro hệ thống.
- Điều hành linh hoạt: Điều chỉnh room tín dụng và lãi suất theo sát diễn biến vĩ mô để không gây sốc cho thị trường.
- Ưu tiên phân bổ vốn: Tập trung nguồn lực cho sản xuất kinh doanh, các lĩnh vực ưu tiên và dự án hạ tầng chiến lược.
Góc nhìn chuyên gia: Việc tăng trưởng tín dụng vượt xa huy động vốn là tín hiệu cho thấy nền kinh tế đang khát vốn để phục hồi, nhưng nếu tình trạng này kéo dài mà không có sự phát triển của thị trường trái phiếu doanh nghiệp, hệ thống ngân hàng sẽ trở thành “điểm nghẽn” rủi ro. Giải pháp căn cơ không chỉ nằm ở việc huy động thêm tiền gửi, mà là đa dạng hóa kênh dẫn vốn cho nền kinh tế.
Bạn đánh giá thế nào về khả năng đáp ứng vốn của các ngân hàng trong năm 2026? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Tại sao tốc độ tăng trưởng tín dụng vượt xa huy động vốn lại nguy hiểm?Điều này tạo ra khoảng trống về nguồn vốn (hiện là 2 triệu tỷ đồng), gây áp lực lên thanh khoản của ngân hàng và gia tăng rủi ro kỳ hạn khi vốn huy động chủ yếu là ngắn hạn nhưng cho vay lại là dài hạn.
Những lĩnh vực nào đang có tốc độ tăng trưởng tín dụng cao nhất năm 2026?Xuất khẩu (tăng 11,2%) và các doanh nghiệp ứng dụng công nghệ cao (tăng 18,81%) là hai lĩnh vực dẫn đầu về tăng trưởng tín dụng trong quý I/2026.
Mục tiêu tăng trưởng tín dụng của Ngân hàng Nhà nước năm 2026 là bao nhiêu?Ngân hàng Nhà nước đặt mục tiêu tăng trưởng tín dụng khoảng 15% để đáp ứng nhu cầu vốn dự kiến khoảng 1,8 triệu tỷ đồng cho nền kinh tế.
Câu hỏi thường gặp
Tại sao tốc độ tăng trưởng tín dụng vượt xa huy động vốn lại nguy hiểm?
Điều này tạo ra khoảng trống về nguồn vốn (hiện là 2 triệu tỷ đồng), gây áp lực lên thanh khoản của ngân hàng và gia tăng rủi ro kỳ hạn khi vốn huy động chủ yếu là ngắn hạn nhưng cho vay lại là dài hạn.
Những lĩnh vực nào đang có tốc độ tăng trưởng tín dụng cao nhất năm 2026?
Xuất khẩu (tăng 11,2%) và các doanh nghiệp ứng dụng công nghệ cao (tăng 18,81%) là hai lĩnh vực dẫn đầu về tăng trưởng tín dụng trong quý I/2026.
Mục tiêu tăng trưởng tín dụng của Ngân hàng Nhà nước năm 2026 là bao nhiêu?
Ngân hàng Nhà nước đặt mục tiêu tăng trưởng tín dụng khoảng 15% để đáp ứng nhu cầu vốn dự kiến khoảng 1,8 triệu tỷ đồng cho nền kinh tế.
Quy trình & thành phần
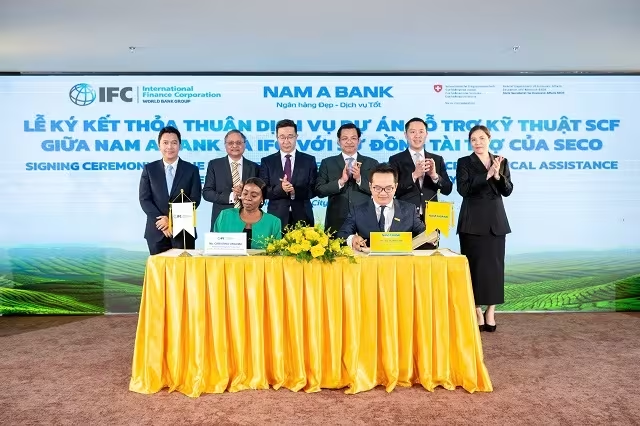
Nam A Bank & IFC: Cách mạng hóa tiếp cận vốn cho SMEs qua Tài trợ Chuỗi cung ứng
Nam A Bank hợp tác cùng IFC triển khai Tài trợ Chuỗi cung ứng (SCF), giúp SMEs tiếp cận vốn dựa trên dòng tiền, không cần tài sản đảm bảo. Xem chi tiết chiến lược tại đây!
VN-Index 'rơi' khỏi mốc 1,900: Áp lực bán tháo hay nhịp điều chỉnh?
VN-Index bất ngờ giảm sâu, mất mốc 1,900 điểm do áp lực bán tháo gia tăng phiên chiều. Phân tích chi tiết biến động nhóm ngành và động thái khối ngoại tại đây!
Tối Ưu Dòng Tiền Cho SME: Giải Mã Gói Ưu Đãi Toàn Diện Từ VietinBank
Tối ưu chi phí và dòng tiền với gói ưu đãi doanh nghiệp vừa và nhỏ VietinBank 2026. Mở tài khoản eKYC, miễn phí chuyển tiền và ưu đãi tỷ giá cực sốc. Xem ngay!
VN-Index Thủng 1,900 Điểm: Áp Lực Chốt Lời Hay Tín Hiệu Đảo Chiều?
VN-Index bất ngờ đảo chiều, mất mốc 1,900 điểm sau chuỗi tăng dài. Phân tích chi tiết áp lực bán ròng từ khối ngoại và tín hiệu kỹ thuật quan trọng cho nhà đầu tư.