Eximbank quý 1/2026: Ưu tiên quản trị rủi ro và tái thiết nền móng
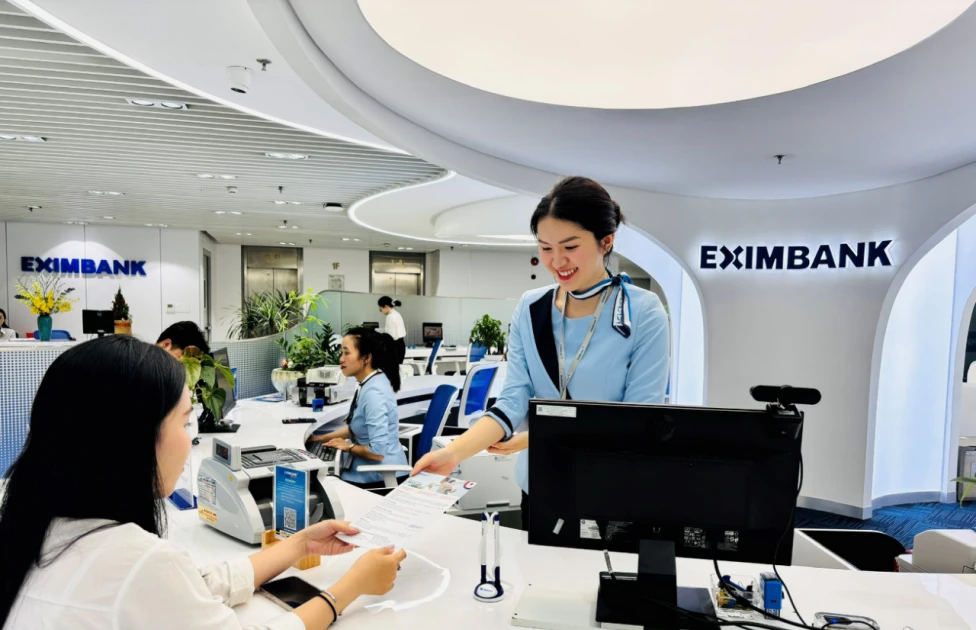
Phân tích kết quả kinh doanh Eximbank quý 1/2026: Chủ động tăng dự phòng rủi ro, kiểm soát nợ xấu dưới 3% và tái thiết quản trị theo chuẩn quốc tế. Xem chi tiết!
Kết quả kinh doanh Eximbank quý 1⁄2026 cho thấy chiến lược vận hành thận trọng khi ngân hàng chủ động tăng cường trích lập dự phòng rủi ro nhằm củng cố chất lượng tài sản bền vững.
Việc công bố báo cáo tài chính quý 1⁄2026 diễn ra ngay sau Đại hội đồng cổ đông thường niên, đánh dấu bước khởi đầu cho giai đoạn tái thiết toàn diện. Thay vì chạy theo tăng trưởng nóng, Eximbank đang chọn cách “lùi một bước để tiến ba bước”, tập trung tối ưu hóa năng lực quản trị và chuẩn bị cho chu kỳ phát triển chiến lược 2026-2030.
Bức tranh tài chính quý 1⁄2026: Duy trì sự ổn định trước biến động
Nhìn vào các chỉ số cốt lõi, hoạt động kinh doanh của Eximbank trong ba tháng đầu năm vẫn giữ được nhịp độ ổn định. Thu nhập lãi thuần đạt khoảng 1.380 tỷ đồng, ghi nhận mức tăng trưởng gần 2% so với cùng kỳ năm trước. Điều này cho thấy khả năng duy trì biên lãi thuần (NIM) khá tốt trong bối cảnh thị trường tiền tệ có nhiều biến động.
Tuy nhiên, tổng thu nhập hoạt động đạt khoảng 1.528 tỷ đồng, có sự sụt giảm nhẹ. Nguyên nhân chủ yếu đến từ sự biến động của các nguồn thu ngoài lãi, đặc biệt là mảng dịch vụ và kinh doanh ngoại hối - những lĩnh vực nhạy cảm với biến động tỷ giá và tình hình kinh tế vĩ mô toàn cầu.
Về mặt chi phí, ngân hàng đã thực hiện chính sách thắt chặt quản lý vận hành với chi phí hoạt động ở mức 871 tỷ đồng, giúp lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt khoảng 657 tỷ đồng.
Chiến lược “xây đê” vững chắc qua việc tăng cường dự phòng
Điểm đáng chú ý nhất trong báo cáo quý 1⁄2026 là quyết định chủ động trích lập dự phòng rủi ro tín dụng với chi phí lên tới 319 tỷ đồng. Trong phân tích tài chính ngân hàng, việc tăng dự phòng trong giai đoạn tái thiết không đơn thuần là chi phí, mà là cách tạo ra một “bộ đệm” an toàn cho bảng cân đối kế toán.
Việc ưu tiên nâng cao chất lượng tài sản giúp Eximbank tăng khả năng chống chịu trước các cú sốc thị trường. Kết quả là lợi nhuận trước thuế đạt khoảng 338 tỷ đồng. Mặc dù con số này chịu áp lực từ chi phí dự phòng và hiệu quả thu hồi nợ trong quý 1 chưa đạt kỳ vọng cao, nhưng đây là sự đánh đổi cần thiết để đảm bảo sự an toàn tuyệt đối cho hệ thống.
Các chỉ số an toàn khác vẫn nằm trong tầm kiểm soát:
- Dư nợ tín dụng: Đạt khoảng 200.764 tỷ đồng (tăng 2,39% so với đầu năm).
- Huy động vốn: Đạt khoảng 204.417 tỷ đồng (tăng 3,57%).
- Tỷ lệ nợ xấu (NPL): Được kiểm soát chặt chẽ dưới mức 3%, một ngưỡng an toàn quan trọng đối với các ngân hàng thương mại cổ phần hiện nay.
Tầm nhìn 2026-2030: Kiện toàn bộ máy quản trị theo chuẩn quốc tế
Không chỉ dừng lại ở các con số tài chính, Eximbank đang thực hiện một cuộc cải tổ sâu rộng về mặt quản trị. Tại Đại hội đồng cổ đông năm 2026, ngân hàng đã thông qua khung quản trị theo chuẩn quốc tế, nhằm minh bạch hóa hoạt động và nâng cao hiệu quả điều hành.
Trọng tâm trong thời gian tới sẽ là việc kiện toàn cơ cấu Hội đồng quản trị và Ban Kiểm soát. Việc thay đổi nhân sự cấp cao và quy trình vận hành không chỉ để đáp ứng quy định mà còn để tạo ra một cơ chế ra quyết định sắc bén hơn, phù hợp với định hướng phát triển bền vững.
Đại diện Eximbank khẳng định, lộ trình sắp tới sẽ xoay quanh ba trụ cột chính: Nâng cao chất lượng tài sản - Hoàn thiện khung quản trị - Kiện toàn bộ máy vận hành. Đây chính là chìa khóa để ngân hàng chuyển mình từ giai đoạn củng cố sang giai đoạn tăng trưởng bứt phá.
Góc nhìn chuyên gia: Việc Eximbank chấp nhận giảm lợi nhuận ngắn hạn để tăng dự phòng và tái cấu trúc quản trị là một bước đi khôn ngoan. Trong ngành ngân hàng, sự tin cậy và an toàn luôn có giá trị cao hơn những con số tăng trưởng ảo. Khi nền móng quản trị được chuẩn hóa theo quốc tế, Eximbank sẽ có đủ vị thế để cạnh tranh sòng phẳng trong chu kỳ 2026-2030.
Bạn đánh giá thế nào về chiến lược thận trọng của Eximbank trong thời điểm này? Hãy chia sẻ ý kiến của bạn ở phần bình luận hoặc theo dõi các phân tích tài chính tiếp theo của chúng tôi.
Câu hỏi thường gặp (FAQ)
Tại sao Eximbank lại tăng cường trích lập dự phòng trong quý 1⁄2026?Việc tăng dự phòng (khoảng 319 tỷ đồng) nhằm tạo bộ đệm an toàn, nâng cao chất lượng tài sản và tăng khả năng chống chịu của bảng cân đối kế toán trước các rủi ro thị trường.
Chỉ số nợ xấu của Eximbank hiện nay như thế nào?Eximbank hiện đang kiểm soát tốt tỷ lệ nợ xấu, duy trì ở mức dưới 3%, đảm bảo an toàn hoạt động theo quy định.
Định hướng phát triển của Eximbank trong giai đoạn 2026-2030 là gì?Ngân hàng tập trung vào tái thiết nền móng, nâng cao năng lực quản trị theo chuẩn quốc tế, kiện toàn bộ máy điều hành và phát triển các nguồn thu bền vững.
Câu hỏi thường gặp
Tại sao Eximbank lại tăng cường trích lập dự phòng trong quý 1⁄2026?
Việc tăng dự phòng (khoảng 319 tỷ đồng) nhằm tạo bộ đệm an toàn, nâng cao chất lượng tài sản và tăng khả năng chống chịu của bảng cân đối kế toán trước các rủi ro thị trường.
Chỉ số nợ xấu của Eximbank hiện nay như thế nào?
Eximbank hiện đang kiểm soát tốt tỷ lệ nợ xấu, duy trì ở mức dưới 3%, đảm bảo an toàn hoạt động theo quy định.
Định hướng phát triển của Eximbank trong giai đoạn 2026-2030 là gì?
Ngân hàng tập trung vào tái thiết nền móng, nâng cao năng lực quản trị theo chuẩn quốc tế, kiện toàn bộ máy điều hành và phát triển các nguồn thu bền vững.
Quy trình & thành phần
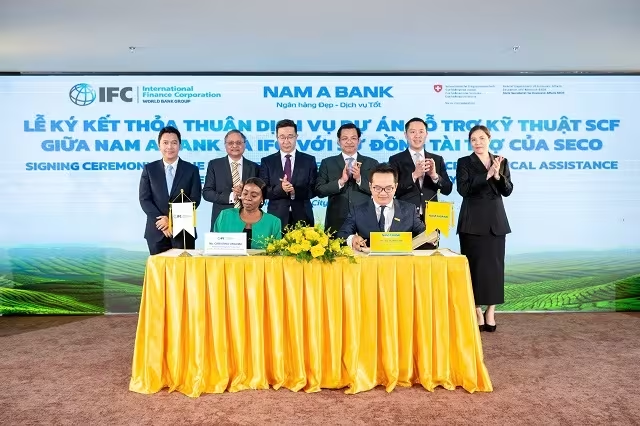
Nam A Bank & IFC: Cách mạng hóa tiếp cận vốn cho SMEs qua Tài trợ Chuỗi cung ứng
Nam A Bank hợp tác cùng IFC triển khai Tài trợ Chuỗi cung ứng (SCF), giúp SMEs tiếp cận vốn dựa trên dòng tiền, không cần tài sản đảm bảo. Xem chi tiết chiến lược tại đây!
VN-Index 'rơi' khỏi mốc 1,900: Áp lực bán tháo hay nhịp điều chỉnh?
VN-Index bất ngờ giảm sâu, mất mốc 1,900 điểm do áp lực bán tháo gia tăng phiên chiều. Phân tích chi tiết biến động nhóm ngành và động thái khối ngoại tại đây!
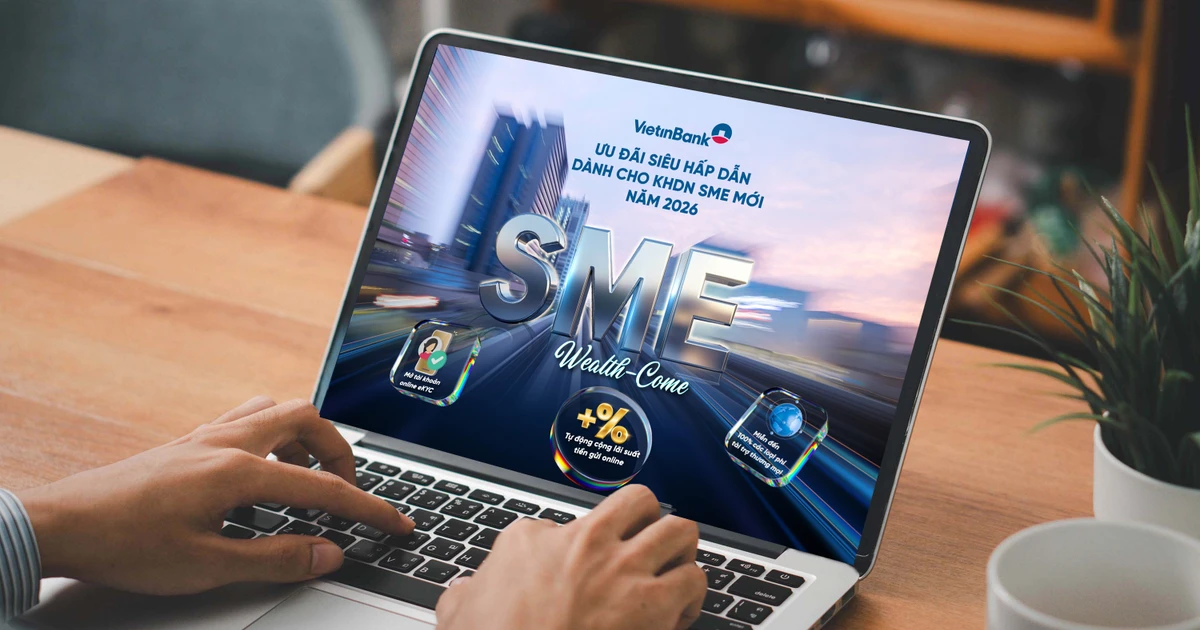
Tối Ưu Dòng Tiền Cho SME: Giải Mã Gói Ưu Đãi Toàn Diện Từ VietinBank
Tối ưu chi phí và dòng tiền với gói ưu đãi doanh nghiệp vừa và nhỏ VietinBank 2026. Mở tài khoản eKYC, miễn phí chuyển tiền và ưu đãi tỷ giá cực sốc. Xem ngay!
VN-Index Thủng 1,900 Điểm: Áp Lực Chốt Lời Hay Tín Hiệu Đảo Chiều?
VN-Index bất ngờ đảo chiều, mất mốc 1,900 điểm sau chuỗi tăng dài. Phân tích chi tiết áp lực bán ròng từ khối ngoại và tín hiệu kỹ thuật quan trọng cho nhà đầu tư.