Nợ thuế từ 1 triệu đồng có thể bị cấm xuất cảnh: Siết quản lý hay quá tay?
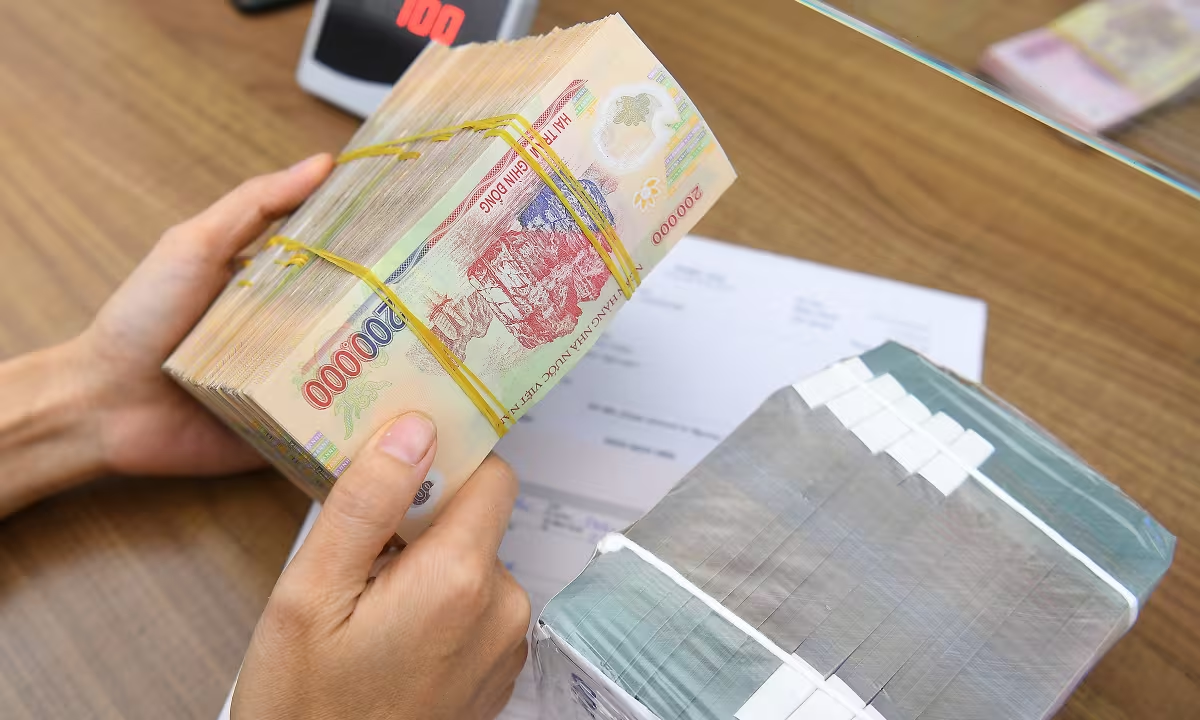
Bộ Tài chính đề xuất tạm hoãn xuất cảnh với người nợ thuế từ 1 triệu đồng và bỏ địa điểm kinh doanh. Tìm hiểu chi tiết tác động và góc nhìn chuyên gia tại đây.
Đề xuất tạm hoãn xuất cảnh do nợ thuế từ 1 triệu đồng đối với cá nhân bỏ địa điểm kinh doanh đang gây tranh cãi về tính tương xứng giữa mức phạt và quyền công dân.
Trong dự thảo nghị định hướng dẫn Luật Quản lý thuế vừa gửi Bộ Tư pháp thẩm định, Bộ Tài chính đã đưa ra một đề xuất gây chú ý: bổ sung quy định tạm hoãn xuất cảnh đối với những người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký.
Chi tiết đề xuất: Ngưỡng nợ thuế 1 triệu đồng và điều kiện áp dụng
Theo nội dung dự thảo, đối tượng bị áp dụng biện pháp tạm hoãn xuất cảnh bao gồm cá nhân kinh doanh, chủ hộ kinh doanh, hoặc người đại diện pháp luật của doanh nghiệp, hợp tác xã thỏa mãn đồng thời hai điều kiện:
- Không còn hoạt động tại địa chỉ đã đăng ký kinh doanh.
- Nợ thuế từ 1 triệu đồng trở lên và không nộp đủ số tiền nợ trong vòng 30 ngày kể từ khi nhận được thông báo.
Để thấy rõ sự thay đổi, hãy nhìn vào các quy định hiện hành. Hiện nay, việc tạm hoãn xuất cảnh chỉ áp dụng cho các trường hợp nợ thuế lớn: cá nhân/chủ hộ kinh doanh nợ từ 50 triệu đồng hoặc đại diện doanh nghiệp/hợp tác xã nợ từ 500 triệu đồng (quá hạn trên 120 ngày), hoặc những người định cư nước ngoài nhưng chưa hoàn thành nghĩa vụ thuế.
Điểm mấu chốt ở đây là ngưỡng 1 triệu đồng lần đầu tiên được áp dụng riêng cho nhóm “bỏ địa điểm kinh doanh” - một dấu hiệu điển hình của việc vi phạm nghĩa vụ kê khai và quản lý thuế.
Con số báo động về tình trạng nợ thuế “treo”
Số liệu từ Bộ Tài chính cho thấy một thực trạng nhức nhối trong quản lý thuế hiện nay. Có khoảng 963.500 người nộp thuế (bao gồm 325.500 doanh nghiệp và 638.000 hộ kinh doanh) không còn hoạt động tại địa chỉ đăng ký nhưng vẫn nợ thuế.
Tổng số tiền nợ lên đến 32.130 tỷ đồng, trong đó:
- Doanh nghiệp nợ: 29.815 tỷ đồng.
- Hộ kinh doanh nợ: 2.315 tỷ đồng.
Đáng chú ý, có tới 496.200 người (chiếm 51,5%) nợ dưới 1 triệu đồng, với tổng số tiền khoảng 66 tỷ đồng. Hiện đã có khoảng 65.000 trường hợp bị tạm hoãn xuất cảnh, trong đó hơn 7.100 người đã nộp đủ tiền để được hủy bỏ lệnh cấm.
Góc nhìn chuyên gia: Sự xung đột giữa quản lý thuế và quyền công dân
1. Lập luận ủng hộ: Ngăn chặn “doanh nghiệp ma”
Ông Mạc Quốc Anh, Phó chủ tịch kiêm Tổng thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP Hà Nội (Hanoisme), cho rằng đề xuất này có cơ sở. Việc người nộp thuế rời bỏ địa chỉ đăng ký tạo ra rủi ro cực lớn cho cơ quan quản lý vì khó liên hệ, xác minh và thu hồi nợ. Đây thường là dấu hiệu của các “doanh nghiệp ma” chuyên mua bán hóa đơn bất hợp pháp rồi biến mất.
2. Lập luận phản đối: Biện pháp cưỡng chế quá mức
Tuy nhiên, nhiều chuyên gia cho rằng mức 1 triệu đồng là quá thấp để áp dụng một biện pháp mạnh tay như cấm xuất cảnh. Luật sư Nguyễn Thanh Hà (Chủ tịch công ty luật SBLaw) nhấn mạnh xuất nhập cảnh là quyền cơ bản được Hiến pháp bảo vệ. Việc hạn chế quyền này chỉ nên áp dụng cho những lý do thực sự đặc biệt.
Ông Hà cũng chỉ ra một nghịch lý về chi phí: “Chi phí để thực thi quy trình phối hợp liên ngành giữa cơ quan thuế, xuất nhập cảnh và biên phòng có thể lớn hơn nhiều số tiền nợ thuế thu hồi được” đối với những khoản nợ nhỏ từ 1-50 triệu đồng.
Những kẽ hở trong quản lý dẫn đến nợ thuế “vô hình”
Thực tế, không phải ai nợ thuế cũng có ý định trốn tránh. Có nhiều nguyên nhân khách quan dẫn đến tình trạng này:
- Sai sót hành chính: Hộ kinh doanh nhỏ chuyển mặt bằng nhưng quên cập nhật thông tin hoặc không biết mình còn khoản nợ nhỏ do lỗi hệ thống.
- Thủ tục rườm rà: Quy trình đóng mã số thuế, giải thể doanh nghiệp siêu nhỏ còn phức tạp, khiến nhiều chủ doanh nghiệp “bỏ mặc” dẫn đến phát sinh tiền chậm nộp và phạt hành chính theo thời gian.
- Thiếu liên thông dữ liệu: Cơ quan thuế không nhận được cảnh báo sớm khi người nộp thuế thay đổi địa chỉ, khiến khoản nợ trở thành tồn đọng khi kiểm tra định kỳ.
Giải pháp kiến nghị: Phân tầng rủi ro thay vì áp dụng cào bằng
Thay vì áp dụng ngưỡng 1 triệu đồng một cách tuyệt đối, ông Mạc Quốc Anh đề xuất một cơ chế phân tầng rủi ro linh hoạt hơn:
- Nhóm nợ nhỏ (1-5 triệu đồng): Ưu tiên cảnh báo, nhắc nợ qua eTax hoặc VNeID, cho phép giải trình và nộp thuế trực tuyến.
- Nhóm rủi ro cao: Áp dụng biện pháp kiểm soát chặt (bao gồm tạm hoãn xuất cảnh) đối với những trường hợp có dấu hiệu lập doanh nghiệp ma, mua bán hóa đơn hoặc cố tình chiếm dụng tiền thuế, bất kể số tiền nợ là bao nhiêu.
Việc siết chặt quản lý là cần thiết để làm sạch dữ liệu và nâng cao năng lực tuân thủ, nhưng chính sách cần đảm bảo tính công bằng, tránh biến những sai sót kỹ thuật nhỏ thành rào cản lớn đối với quyền đi lại và hoạt động kinh doanh chính đáng của người dân.
Bạn nghĩ sao về đề xuất cấm xuất cảnh với khoản nợ thuế 1 triệu đồng? Liệu đây là biện pháp răn đe hiệu quả hay là quy định quá khắt khe? Hãy chia sẻ ý kiến của bạn ở phần bình luận bên dưới.
Câu hỏi thường gặp (FAQ)
Ai sẽ bị áp dụng đề xuất tạm hoãn xuất cảnh do nợ thuế 1 triệu đồng?Đối tượng áp dụng là cá nhân kinh doanh, chủ hộ kinh doanh, người đại diện pháp luật của doanh nghiệp/hợp tác xã vừa nợ thuế từ 1 triệu đồng trở lên, vừa không còn hoạt động tại địa chỉ đăng ký kinh doanh.
Tại sao đề xuất này lại gây tranh cãi?Vì mức nợ 1 triệu đồng được cho là quá thấp so với biện pháp cưỡng chế mạnh tay là cấm xuất cảnh, gây ảnh hưởng đến quyền cơ bản của công dân và chi phí vận hành bộ máy cưỡng chế có thể cao hơn số tiền thu hồi được.
Làm sao để tránh bị tạm hoãn xuất cảnh do nợ thuế?Người nộp thuế nên thường xuyên tra cứu nghĩa vụ thuế qua eTax hoặc VNeID, cập nhật kịp thời địa chỉ kinh doanh và thực hiện đúng thủ tục đóng mã số thuế/giải thể doanh nghiệp khi ngừng hoạt động.
Câu hỏi thường gặp
Ai sẽ bị áp dụng đề xuất tạm hoãn xuất cảnh do nợ thuế 1 triệu đồng?
Đối tượng áp dụng là cá nhân kinh doanh, chủ hộ kinh doanh, người đại diện pháp luật của doanh nghiệp/hợp tác xã vừa nợ thuế từ 1 triệu đồng trở lên, vừa không còn hoạt động tại địa chỉ đăng ký kinh doanh.
Tại sao đề xuất này lại gây tranh cãi?
Vì mức nợ 1 triệu đồng được cho là quá thấp so với biện pháp cưỡng chế mạnh tay là cấm xuất cảnh, gây ảnh hưởng đến quyền cơ bản của công dân và chi phí vận hành bộ máy cưỡng chế có thể cao hơn số tiền thu hồi được.
Làm sao để tránh bị tạm hoãn xuất cảnh do nợ thuế?
Người nộp thuế nên thường xuyên tra cứu nghĩa vụ thuế qua eTax hoặc VNeID, cập nhật kịp thời địa chỉ kinh doanh và thực hiện đúng thủ tục đóng mã số thuế/giải thể doanh nghiệp khi ngừng hoạt động.
Quy trình & thành phần
Nam A Bank & IFC: Cách mạng hóa tiếp cận vốn cho SMEs qua Tài trợ Chuỗi cung ứng
Nam A Bank hợp tác cùng IFC triển khai Tài trợ Chuỗi cung ứng (SCF), giúp SMEs tiếp cận vốn dựa trên dòng tiền, không cần tài sản đảm bảo. Xem chi tiết chiến lược tại đây!
VN-Index 'rơi' khỏi mốc 1,900: Áp lực bán tháo hay nhịp điều chỉnh?
VN-Index bất ngờ giảm sâu, mất mốc 1,900 điểm do áp lực bán tháo gia tăng phiên chiều. Phân tích chi tiết biến động nhóm ngành và động thái khối ngoại tại đây!
Tối Ưu Dòng Tiền Cho SME: Giải Mã Gói Ưu Đãi Toàn Diện Từ VietinBank
Tối ưu chi phí và dòng tiền với gói ưu đãi doanh nghiệp vừa và nhỏ VietinBank 2026. Mở tài khoản eKYC, miễn phí chuyển tiền và ưu đãi tỷ giá cực sốc. Xem ngay!
VN-Index Thủng 1,900 Điểm: Áp Lực Chốt Lời Hay Tín Hiệu Đảo Chiều?
VN-Index bất ngờ đảo chiều, mất mốc 1,900 điểm sau chuỗi tăng dài. Phân tích chi tiết áp lực bán ròng từ khối ngoại và tín hiệu kỹ thuật quan trọng cho nhà đầu tư.