Phân tích cổ phiếu PVD, GAS, TNG: Đón sóng tăng trưởng hay chờ đợi?
Phân tích chuyên sâu cổ phiếu PVD, GAS, TNG: PVD bứt phá nhờ dự án Lô B, GAS trung lập vì biên lợi nhuận, TNG kỳ vọng phục hồi đơn hàng. Xem ngay khuyến nghị!
Phân tích và khuyến nghị cổ phiếu PVD, GAS, TNG trong giai đoạn hiện nay cho thấy những cơ hội tăng trưởng rõ rệt đi kèm với các rủi ro từ biến động địa chính trị và chi phí đầu vào.
Thị trường chứng khoán đang chứng kiến sự phân hóa mạnh mẽ giữa các nhóm ngành. Trong khi nhóm dầu khí hưởng lợi từ xung đột địa chính trị, thì nhóm dệt may lại đang loay hoay tìm điểm cân bằng giữa chi phí vận hành và nhu cầu tiêu dùng toàn cầu. Dưới đây là góc nhìn chi tiết về ba mã cổ phiếu tiêu biểu: PVD, GAS và TNG.
PVD: Động lực từ siêu dự án Lô B và đội giàn khoan mới
Đối với Tổng CTCP Khoan và Dịch vụ khoan Dầu khí (PVD), các chuyên gia từ Chứng khoán BIDV (BSC) đang duy trì một góc nhìn lạc quan với khuyến nghị Mua và mức giá mục tiêu cho năm 2026 là 39,450 đồng/cp. Định giá này được xác lập dựa trên sự kết hợp cân bằng (50⁄50) giữa phương pháp EV/EBITDA và chiết khấu dòng tiền (DCF).
Điểm sáng lớn nhất của PVD nằm ở khả năng bứt phá doanh thu. Dự báo năm 2026, doanh thu thuần có thể chạm mốc 13,779 tỷ đồng (tăng 26%), với lãi ròng ước đạt 1,154 tỷ đồng. Sự tăng trưởng này không đến từ may mắn mà dựa trên những nền tảng thực tế:
- Nâng cấp năng lực vận hành: Sự đóng góp đầy đủ từ các giàn PVD VIII và PVD IX (vận hành từ quý 2⁄2026) cùng với giá thuê spot quý 1⁄2026 đạt đỉnh mới vùng 99,200 USD (tăng 33% so với 2025).
- Điểm tựa từ dự án Lô B - Ô Môn: Nhu cầu dịch vụ kỹ thuật giếng khoan cực lớn (ước tính 40-50 giếng/năm) tạo ra dòng tiền ổn định, dự kiến mang về 4,000 - 5,000 tỷ đồng doanh thu mỗi năm trong giai đoạn 2026-2027.
- Chiến lược tài chính quyết liệt: Việc thông qua phương án tăng vốn 66.9% lên 9,282 tỷ đồng và tạm ngưng cổ tức tiền mặt cho thấy PVD đang ưu tiên tuyệt đối cho việc mở rộng năng lực đấu thầu và đầu tư hạ tầng.
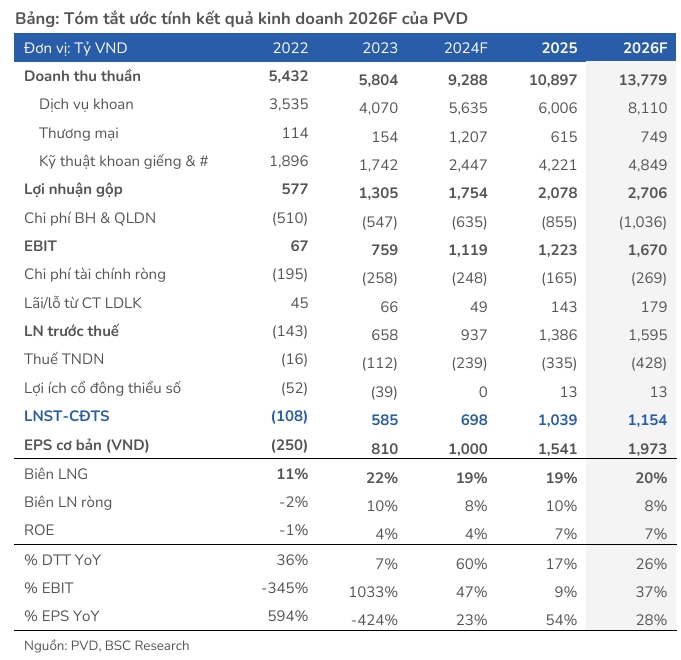
Tuy nhiên, nhà đầu tư cần lưu ý các rủi ro về lãi suất vay neo cao, biến động tỷ giá và khả năng chậm tiến độ triển khai tại siêu dự án Lô B, vốn có thể ảnh hưởng trực tiếp đến lượng đơn hàng tồn đọng (backlog).
GAS: Nghịch lý giữa tăng trưởng doanh thu và áp lực biên lợi nhuận
Khác với PVD, Tổng Công ty Khí Việt Nam (GAS) nhận được khuyến nghị Trung lập từ MBS với giá mục tiêu 83,800 đồng/cp. Đây là một trường hợp điển hình của việc “doanh thu tăng nhưng lợi nhuận bị kìm hãm”.
Về mặt ngắn hạn, xung đột tại Trung Đông đã đẩy giá LNG và LPG tăng vọt từ 2-3 lần, giúp doanh số của GAS tăng trưởng mạnh. MBS dự báo lợi nhuận ròng quý 1⁄2026 đạt 3,307 tỷ đồng, tăng gần 20% so với cùng kỳ. Tuy nhiên, có một nút thắt quan trọng: Giá bán khí trong vùng bao tiêu.
Do cơ chế giá bán bị khống chế, biên lợi nhuận gộp năm 2026 có khả năng suy giảm khoảng 5.1 điểm phần trăm. Điều này khiến lợi nhuận ròng dự kiến năm 2026 đạt 13,227 tỷ đồng, thấp hơn 6% so với các dự báo trước đó.
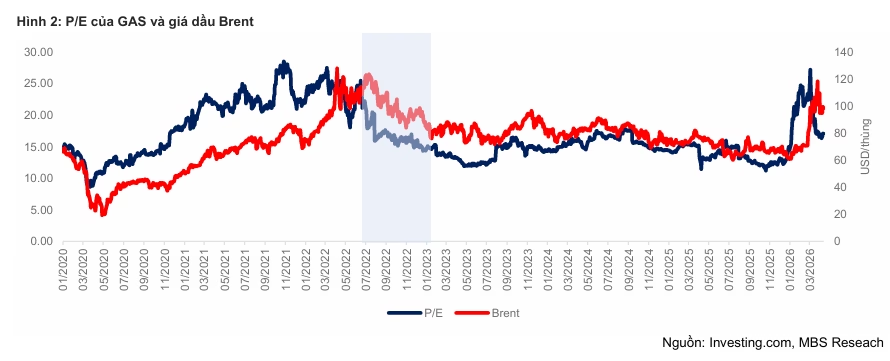
Chiến lược hợp lý cho GAS lúc này là quan sát. Khi các dự án LNG trong nước dần đi vào vận hành thực tế và giá khí ổn định trở lại, biên lợi nhuận mới có thể cải thiện rõ nét hơn.
TNG: Kỳ vọng phục hồi từ đơn hàng dệt may
Đối với CTCP Đầu tư và Thương mại TNG, Mirae Asset đã nâng khuyến nghị lên Mua với giá mục tiêu 26,500 đồng/cp, sau khi giá cổ phiếu đã điều chỉnh sâu. Phương pháp định giá FCFF cho thấy TNG vẫn còn dư địa tăng trưởng nếu vượt qua được các cú sốc ngắn hạn.
Bức tranh của TNG hiện tại là sự đan xen giữa cơ hội và thách thức:
- Cơ hội: Xuất khẩu may mặc Việt Nam quý 1⁄2026 đạt 8.8 tỷ USD (tăng 1.9%). Đặc biệt, chính sách thuế mới của Mỹ có thể khiến khách hàng đẩy mạnh tích trữ hàng tồn kho trong khoảng 150 ngày, tạo cú hích doanh thu cho TNG trong nửa đầu năm 2026.
- Thách thức: Chiến tranh Mỹ - Iran kéo dài gây lạm phát, làm suy yếu niềm tin tiêu dùng và đẩy chi phí nhiên liệu, vận chuyển lên cao. Thực tế quý 1⁄2026, chi phí bán hàng của TNG đã tăng tới 46.4%.
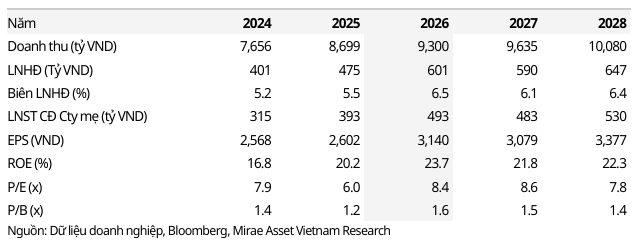
Mirae Asset dự báo doanh thu năm 2026 của TNG đạt 9,300 tỷ đồng, lãi sau thuế đạt 493 tỷ đồng (tăng 25.4%). Dù biên lợi nhuận gộp có xu hướng thu hẹp, nhưng sự phục hồi về quy mô đơn hàng sẽ là động lực chính dẫn dắt cổ phiếu này.
Góc nhìn chuyên gia: Chiến lược phân bổ danh mục
Nhìn tổng thể, ba mã cổ phiếu này đại diện cho ba trạng thái đầu tư khác nhau: PVD là tăng trưởng mạnh mẽ (Growth), GAS là phòng thủ/ổn định (Defensive) và TNG là phục hồi (Recovery).
Trong bối cảnh địa chính trị phức tạp, việc đa dạng hóa danh mục giữa nhóm năng lượng (hưởng lợi từ giá hàng hóa) và nhóm sản xuất (hưởng lợi từ chu kỳ tiêu dùng) sẽ giúp nhà đầu tư giảm thiểu rủi ro. Bài học rút ra là đừng chỉ nhìn vào con số doanh thu, hãy đặc biệt chú ý đến biên lợi nhuận gộp và chi phí tài chính trong môi trường lãi suất biến động.
Theo bạn, trong ba mã PVD, GAS và TNG, đâu sẽ là cổ phiếu dẫn dắt thị trường trong nửa cuối năm 2026? Hãy chia sẻ quan điểm của bạn ở phần bình luận hoặc liên hệ với chuyên gia tư vấn để có chiến lược chi tiết hơn!
Quy trình & thành phần
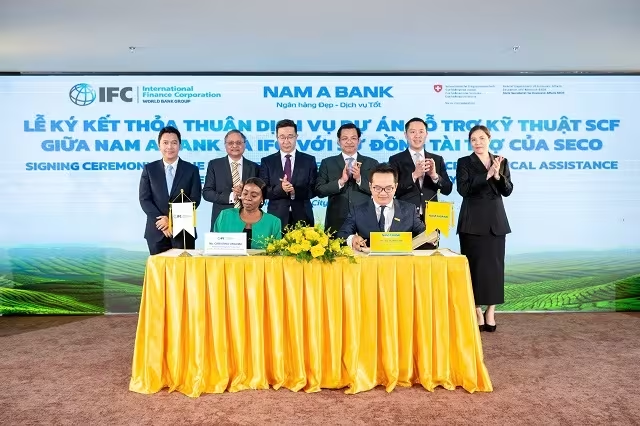
Nam A Bank & IFC: Cách mạng hóa tiếp cận vốn cho SMEs qua Tài trợ Chuỗi cung ứng
Nam A Bank hợp tác cùng IFC triển khai Tài trợ Chuỗi cung ứng (SCF), giúp SMEs tiếp cận vốn dựa trên dòng tiền, không cần tài sản đảm bảo. Xem chi tiết chiến lược tại đây!
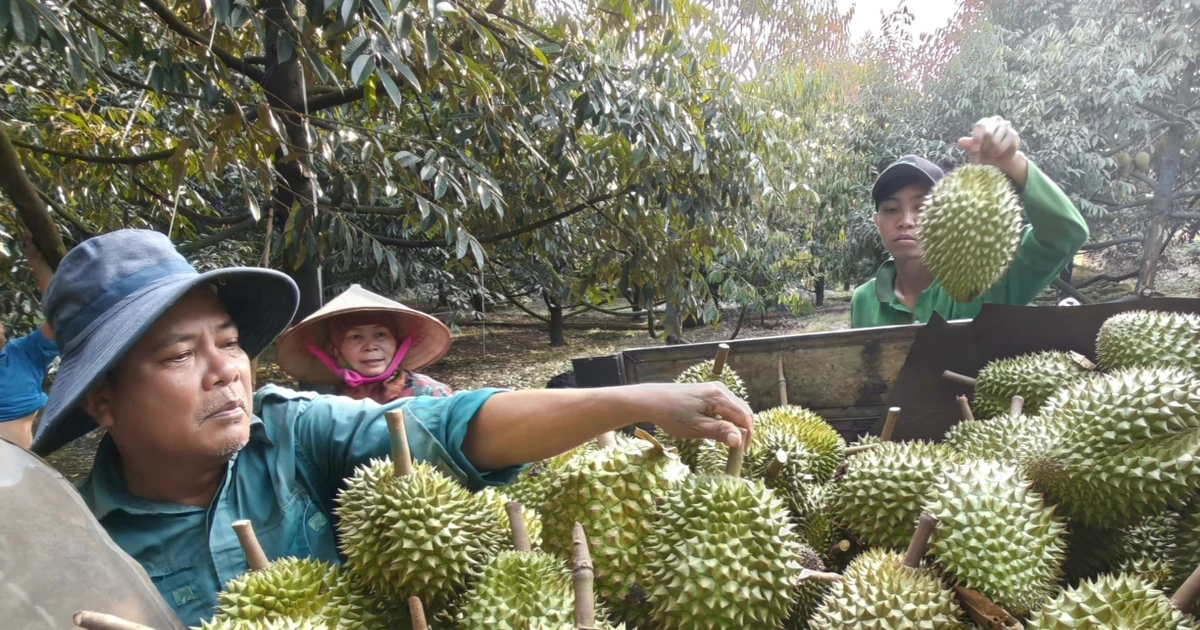
Sầu Riêng Đồng Nai: Từ Áp Lực Giá Rẻ Đến Chiến Lược Nâng Tầm Thương Hiệu
Giá sầu riêng Đồng Nai sụt giảm mạnh gây áp lực lớn cho nhà vườn. Khám phá chiến lược chuẩn hóa sản xuất và liên kết chuỗi giá trị để nâng tầm thương hiệu sầu riêng Việt.
Tối Ưu Dòng Tiền Cho SME: Giải Mã Gói Ưu Đãi Toàn Diện Từ VietinBank
Tối ưu chi phí và dòng tiền với gói ưu đãi doanh nghiệp vừa và nhỏ VietinBank 2026. Mở tài khoản eKYC, miễn phí chuyển tiền và ưu đãi tỷ giá cực sốc. Xem ngay!
AI là 'vật tế thần' cho làn sóng sa thải: Sự thật đằng sau những con số
AI là nguyên nhân thực sự gây sa thải hay chỉ là 'cái cớ' để doanh nghiệp cắt giảm chi phí? Khám phá sự thật đằng sau làn sóng layoff tại các ông lớn công nghệ.