Rút ngắn thời gian cấp phép doanh nghiệp thông tin tín dụng: Bước tiến mới
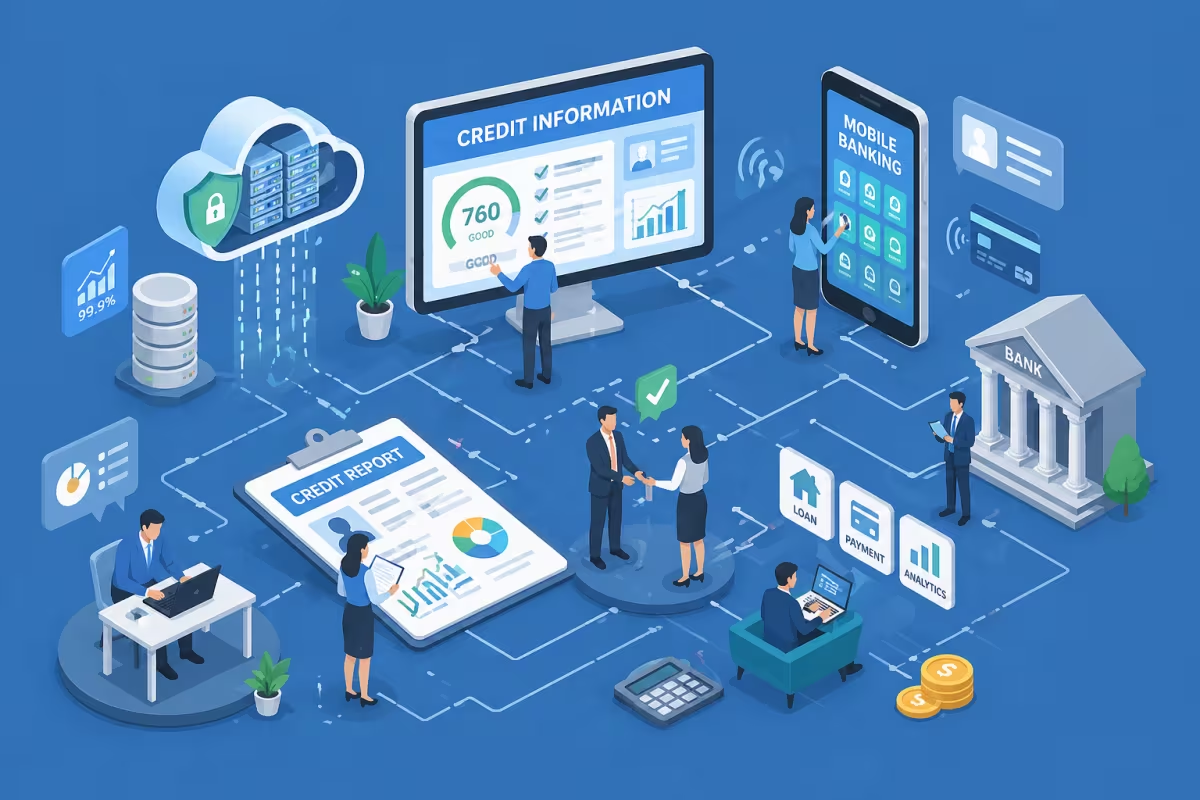
NHNN đề xuất rút ngắn thời gian cấp phép doanh nghiệp thông tin tín dụng xuống 20 ngày, đơn giản hóa thủ tục và siết chặt bảo mật dữ liệu. Xem chi tiết tại đây!
Việc đề xuất rút ngắn thời gian cấp phép doanh nghiệp thông tin tín dụng xuống còn 20 ngày cho thấy nỗ lực của NHNN trong việc cải cách hành chính và thúc đẩy thị trường dữ liệu.
Ngân hàng Nhà nước (NHNN) hiện đang lấy ý kiến cho dự thảo Nghị định sửa đổi, bổ sung Nghị định số 58/2021/NĐ-CP. Đây không đơn thuần là việc điều chỉnh mốc thời gian, mà là một cuộc cải tổ toàn diện về điều kiện kinh doanh, quản trị rủi ro và đặc biệt là nâng cao tiêu chuẩn bảo mật dữ liệu trong bối cảnh chuyển đổi số ngành tài chính.
Cải cách thủ tục hành chính: Tối ưu thời gian, giảm áp lực hồ sơ
Một trong những điểm sáng nhất của dự thảo chính là việc cắt giảm mạnh mẽ thời gian chờ đợi cho các doanh nghiệp. Sự thay đổi này giúp doanh nghiệp nhanh chóng gia nhập thị trường, giảm chi phí cơ hội và tăng tính cạnh tranh.
- Cấp Giấy chứng nhận đủ điều kiện hoạt động: Rút ngắn từ 30 ngày làm việc xuống còn 20 ngày.
- Thay đổi nội dung Giấy chứng nhận: Giảm từ 15 ngày xuống chỉ còn 5 ngày làm việc.
- Cấp lại Giấy chứng nhận (do mất, hỏng): Áp dụng cơ chế cấp bản sao từ sổ gốc, hoàn tất trong 2 ngày làm việc.
Đáng chú ý, dự thảo đề xuất bãi bỏ yêu cầu nộp Phiếu lý lịch tư pháp đối với người quản lý và thành viên Ban kiểm soát. Điều này phản ánh tư duy quản lý hiện đại: thay vì yêu cầu doanh nghiệp nộp giấy tờ vật lý, cơ quan quản lý sẽ trực tiếp khai thác dữ liệu từ Cơ sở dữ liệu quốc gia về dân cư.
Số hóa quy trình nộp hồ sơ và vận hành
Để hiện thực hóa mục tiêu rút ngắn thời gian, dự thảo bổ sung phương thức nộp hồ sơ trực tuyến thông qua Cổng dịch vụ công quốc gia. Điều này loại bỏ rào cản địa lý và giảm thiểu sai sót trong quá trình luân chuyển văn bản giấy.
Về mặt kỹ thuật vận hành, dự thảo đã gộp phương án bảo mật và phương án dự phòng thảm họa thành một nội dung thống nhất. Tuy nhiên, tiêu chuẩn về độ ổn định vẫn được giữ nghiêm ngặt: không để gián đoạn dịch vụ quá 4 giờ làm việc. Đây là yêu cầu then chốt bởi thông tin tín dụng là “mạch máu” trong việc ra quyết định cho vay của các tổ chức tài chính.
Siết chặt quản trị dữ liệu cá nhân theo chuẩn 2026
Điểm mấu chốt về mặt pháp lý trong dự thảo là việc yêu cầu các công ty thông tin tín dụng phải tuân thủ tuyệt đối Luật bảo vệ dữ liệu cá nhân (có hiệu lực từ 01/01/2026). Điều này buộc các doanh nghiệp phải xây dựng hệ thống quản trị nội bộ chuyên sâu, bao gồm:
- Cơ chế đồng ý: Quy trình thu thập và xử lý khi chủ thể dữ liệu rút lại sự đồng ý.
- Đánh giá tác động: Phải có báo cáo đánh giá tác động xử lý dữ liệu cá nhân và đặc biệt là đánh giá khi chuyển dữ liệu xuyên biên giới.
- Minh bạch hóa: Thiết lập cơ chế thông báo vi phạm dữ liệu kịp thời cho cơ quan chức năng và người dùng.
Ngoài ra, các biểu mẫu cũng được hiện đại hóa, thay thế các loại giấy tờ tùy thân cũ bằng “số định danh cá nhân/số hộ chiếu”, phù hợp với lộ trình định danh điện tử (eKYC) hiện nay.
Góc nhìn chuyên gia: Tác động đến thị trường Fintech
Việc rút ngắn thời gian cấp phép và đơn giản hóa điều kiện kinh doanh là tín hiệu tích cực cho các startup Fintech trong lĩnh vực Credit Scoring (chấm điểm tín dụng). Khi rào cản gia nhập thấp hơn và quy trình minh bạch hơn, thị trường sẽ xuất hiện nhiều đơn vị cung cấp dữ liệu đa dạng, giúp các ngân hàng đánh giá rủi ro chính xác hơn, từ đó mở rộng khả năng tiếp cận vốn cho người dân.
Tuy nhiên, thách thức lớn nhất đối với doanh nghiệp sẽ là chi phí đầu tư cho hệ thống bảo mật dữ liệu để đáp ứng tiêu chuẩn khắt khe của năm 2026. Doanh nghiệp không nên chỉ tập trung vào việc “xin phép nhanh”, mà cần chuẩn bị một nền tảng quản trị dữ liệu bền vững.
Bạn đánh giá thế nào về việc rút ngắn thời gian cấp phép này? Liệu điều này có thúc đẩy sự bùng nổ của các công ty thông tin tín dụng tư nhân tại Việt Nam? Hãy chia sẻ ý kiến của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
Giải mã cơn sốt tìm kiếm ca sĩ Miu Lê tăng vọt 1.000% trên Google Trends
Ca sĩ Miu Lê bất ngờ gây sốt khi lượt tìm kiếm trên Google Trends tăng vọt 1.000%. Khám phá lý do đằng sau hiện tượng truyền thông độc đáo này ngay!
Thông tư 17/2026: Lưu trữ chứng chỉ pháp luật giao thông lên 50 năm
Thông tư 17/2026 chính thức tăng thời gian lưu trữ chứng chỉ bồi dưỡng kiến thức pháp luật giao thông đường bộ lên 50 năm. Xem ngay các quy định mới về đào tạo lái xe!
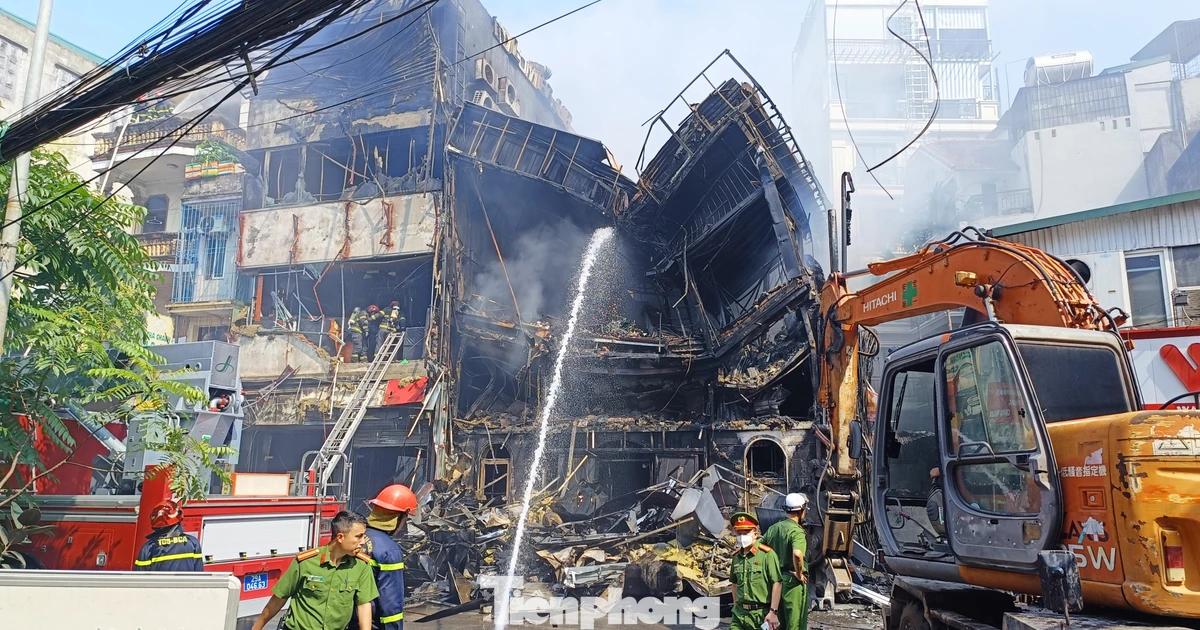
Vụ cháy quán bar Volume club tại Hà Nội: Một nạn nhân tử vong
Vụ cháy quán bar Volume club tại Hà Nội khiến một người tử vong. Cập nhật chi tiết diễn biến, công tác cứu nạn và cảnh báo an toàn PCCC cho hộ kinh doanh.
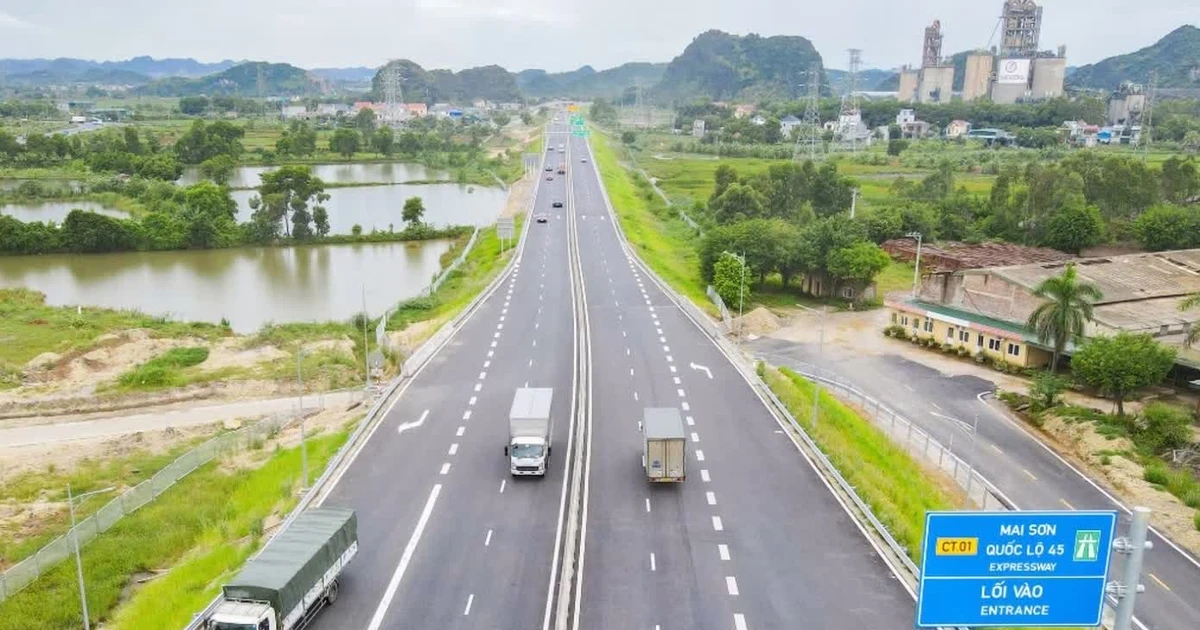
Vì sao đề xuất bảo hành đường bộ 10 năm bị Bộ Xây dựng bác bỏ?
Bộ Xây dựng bác đề xuất bảo hành đường bộ 10 năm của Tập đoàn Sơn Hải vì gây nhầm lẫn với bảo trì, làm tăng chi phí dự thầu và không phù hợp chuẩn quốc tế.