Tối ưu chi phí nhập khẩu từ UAE với Hiệp định CEPA: Điều kiện & Quy định
Hướng dẫn chi tiết điều kiện hưởng thuế nhập khẩu ưu đãi Hiệp định CEPA 2026-2027 theo Nghị định 143/2026/NĐ-CP. Tối ưu chi phí nhập khẩu từ UAE ngay hôm nay!
Việc nắm vững các điều kiện hưởng thuế nhập khẩu ưu đãi Hiệp định CEPA theo Nghị định 143/2026/NĐ-CP sẽ giúp doanh nghiệp tối ưu hóa chi phí vận hành và nâng cao năng lực cạnh tranh.
Hiệp định Đối tác kinh tế toàn diện (CEPA) giữa Việt Nam và Các Tiểu vương quốc Ả-rập Thống nhất (UAE) mở ra cơ hội giao thương khổng lồ. Để hiện thực hóa những lợi ích về thuế quan, Chính phủ đã ban hành Nghị định số 143/2026/NĐ-CP, quy định chi tiết về Biểu thuế nhập khẩu ưu đãi đặc biệt cho giai đoạn 2026 - 2027. Đây là khung pháp lý then chốt mà mọi doanh nghiệp xuất nhập khẩu cần đặc biệt lưu tâm.
Chi tiết Biểu thuế nhập khẩu ưu đãi đặc biệt CEPA (2026 - 2027)
Biểu thuế này không chỉ đơn thuần là một danh sách con số, mà là một công cụ chiến lược để doanh nghiệp lập kế hoạch tài chính. Cấu trúc của Biểu thuế được xây dựng chặt chẽ dựa trên Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam với độ chi tiết đến cấp mã 8 số (HS Code), đảm bảo tính minh bạch và đồng bộ quốc tế.
Lưu ý quan trọng cho người khai hải quan: Trong trường hợp Danh mục hàng hóa xuất nhập khẩu của Việt Nam có sự thay đổi, bổ sung, doanh nghiệp cần cập nhật mô tả và mã hàng hóa theo danh mục mới nhất nhưng vẫn áp dụng mức thuế suất tương ứng quy định tại Nghị định này.
Lộ trình áp dụng thuế suất CEPA được chia làm hai giai đoạn rõ rệt:
- Năm 2026: Áp dụng từ ngày 03/02/2026 đến hết ngày 31/12/2026.
- Năm 2027: Áp dụng từ ngày 01/01/2027 đến hết ngày 31/12/2027.
3 Điều kiện “vàng” để hàng hóa được áp dụng thuế suất CEPA
Không phải mọi lô hàng từ UAE đều mặc nhiên được hưởng ưu đãi. Để được cơ quan Hải quan chấp nhận áp dụng mức thuế suất CEPA, hàng hóa nhập khẩu phải thỏa mãn đồng thời 3 điều kiện khắt khe sau:
- Thuộc danh mục ưu đãi: Mặt hàng phải nằm trong Biểu thuế nhập khẩu ưu đãi đặc biệt ban hành kèm theo Nghị định 143/2026/NĐ-CP.
- Xuất xứ từ UAE: Hàng hóa phải được nhập khẩu trực tiếp từ Các Tiểu vương quốc Ả-rập Thống nhất vào Việt Nam.
- Chứng minh nguồn gốc hợp lệ: Đây là điều kiện then chốt. Doanh nghiệp phải đáp ứng các quy định về xuất xứ hàng hóa (Rules of Origin) và cung cấp được chứng từ chứng nhận xuất xứ (C/O) hợp lệ theo quy định của Hiệp định CEPA và pháp luật hiện hành.
Lời khuyên chuyên gia: Sai sót trong chứng từ C/O là nguyên nhân phổ biến nhất khiến doanh nghiệp bị bác bỏ quyền hưởng thuế ưu đãi. Hãy kiểm tra kỹ tính hợp pháp và thời hạn của C/O trước khi truyền tờ khai.
Quy định đặc thù cho khu phi thuế quan và xử lý thuế nộp thừa
Đối với hàng hóa vận chuyển từ khu phi thuế quan của Việt Nam vào thị trường nội địa, điều kiện để hưởng thuế CEPA được tinh giản hơn, chỉ cần đáp ứng Điều kiện 1 (Thuộc biểu thuế) và Điều kiện 3 (Chứng từ xuất xứ).
Cơ chế hoàn thuế cho các tờ khai đăng ký sớm
Một điểm nhân văn và hỗ trợ doanh nghiệp tối đa trong Nghị định này là quy định về việc xử lý thuế nộp thừa. Đối với các tờ khai hải quan từ UAE đăng ký trong khoảng thời gian từ 03/02/2026 đến trước 05/05/2026:
Nếu doanh nghiệp đủ điều kiện hưởng thuế CEPA nhưng tại thời điểm đó đã nộp thuế theo mức cao hơn, cơ quan hải quan sẽ thực hiện xử lý tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế. Đây là quyền lợi tài chính trực tiếp mà doanh nghiệp không nên bỏ lỡ.
Kết luận và góc nhìn chiến lược
Hiệp định CEPA không chỉ là câu chuyện về giảm thuế, mà là cánh cửa mở ra chuỗi cung ứng bền vững giữa Việt Nam và Trung Đông. Việc vận dụng chính xác Nghị định 143/2026/NĐ-CP sẽ giúp doanh nghiệp giảm giá thành sản phẩm, tăng sức cạnh tranh trên thị trường.
Bài học kinh nghiệm: Doanh nghiệp nên chủ động rà soát lại mã HS của các mặt hàng chủ lực nhập từ UAE để đối chiếu với Biểu thuế mới, từ đó tối ưu hóa chi phí nhập khẩu ngay từ khâu lập kế hoạch.
Bạn có đang gặp khó khăn trong việc xác định mã HS hoặc xin chứng nhận xuất xứ cho hàng hóa CEPA? Hãy chia sẻ vướng mắc của bạn ở phần bình luận hoặc liên hệ chuyên gia tư vấn pháp lý hải quan để được hỗ trợ chi tiết!
Quy trình & thành phần
Giải mã cơn sốt tìm kiếm ca sĩ Miu Lê tăng vọt 1.000% trên Google Trends
Ca sĩ Miu Lê bất ngờ gây sốt khi lượt tìm kiếm trên Google Trends tăng vọt 1.000%. Khám phá lý do đằng sau hiện tượng truyền thông độc đáo này ngay!
Thông tư 17/2026: Lưu trữ chứng chỉ pháp luật giao thông lên 50 năm
Thông tư 17/2026 chính thức tăng thời gian lưu trữ chứng chỉ bồi dưỡng kiến thức pháp luật giao thông đường bộ lên 50 năm. Xem ngay các quy định mới về đào tạo lái xe!
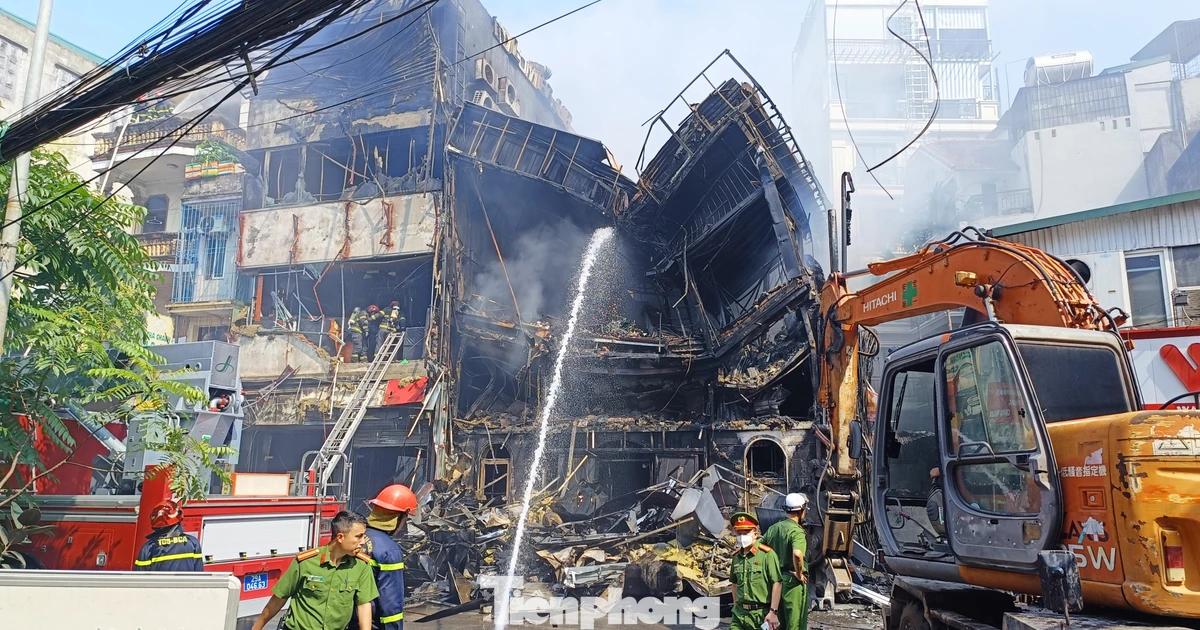
Vụ cháy quán bar Volume club tại Hà Nội: Một nạn nhân tử vong
Vụ cháy quán bar Volume club tại Hà Nội khiến một người tử vong. Cập nhật chi tiết diễn biến, công tác cứu nạn và cảnh báo an toàn PCCC cho hộ kinh doanh.
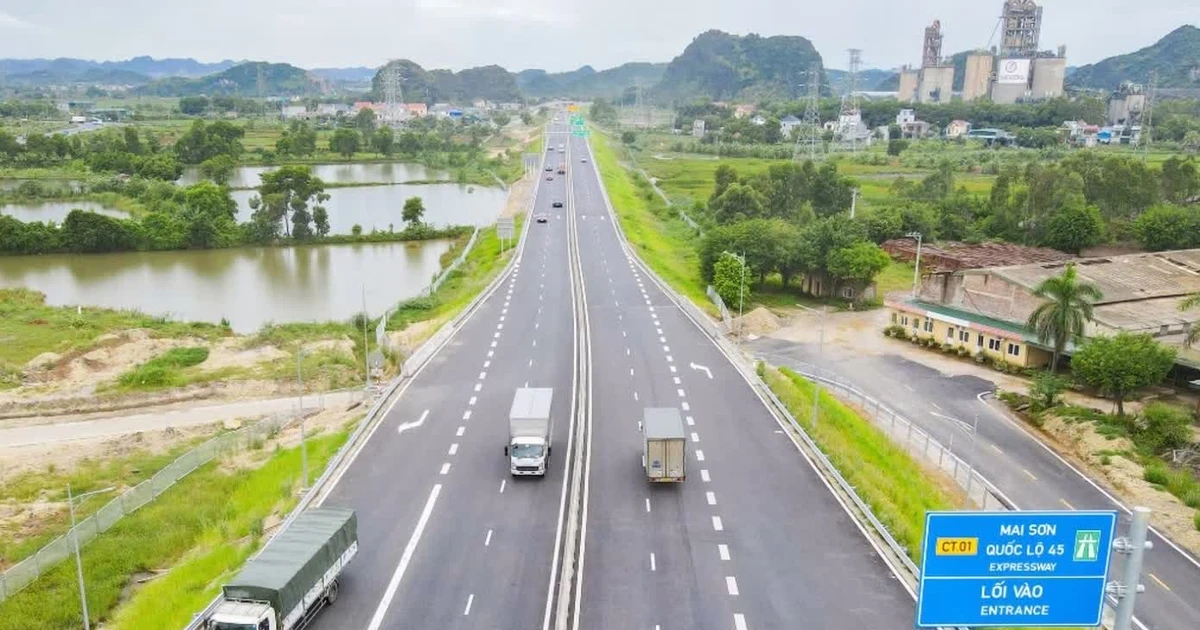
Vì sao đề xuất bảo hành đường bộ 10 năm bị Bộ Xây dựng bác bỏ?
Bộ Xây dựng bác đề xuất bảo hành đường bộ 10 năm của Tập đoàn Sơn Hải vì gây nhầm lẫn với bảo trì, làm tăng chi phí dự thầu và không phù hợp chuẩn quốc tế.